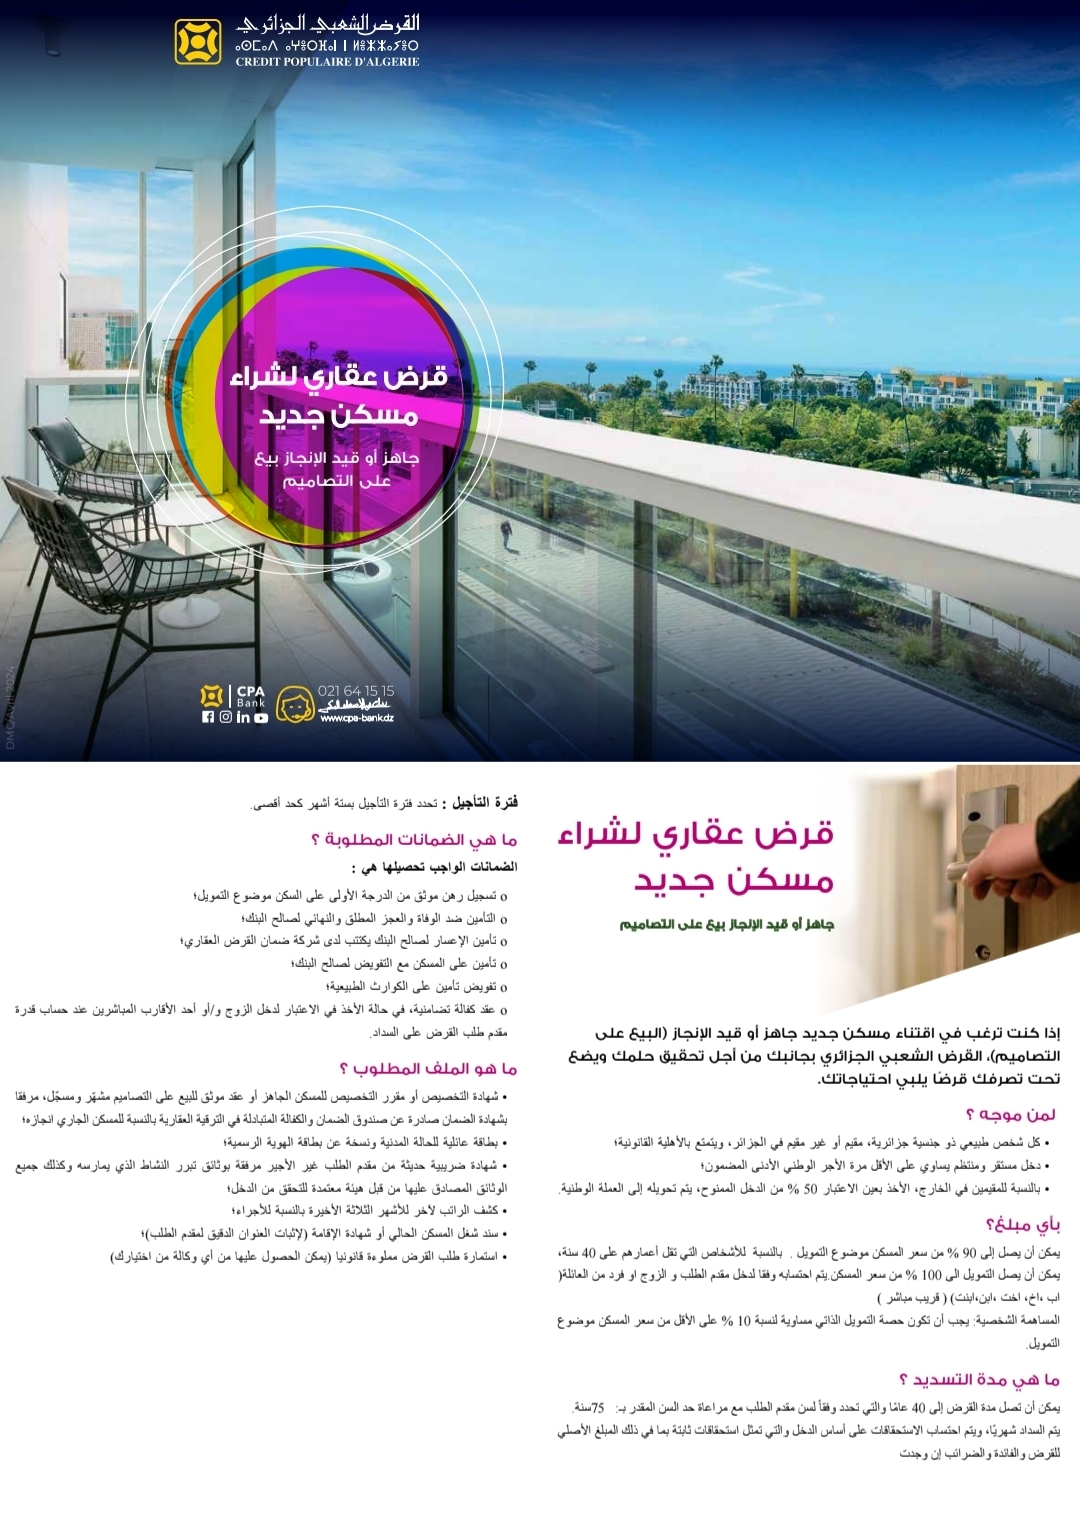
يطرح القرض الشعبي الجزائري صيغة تمويل مرنة لكل راغب في اقتناء مسكن جديد جاهز أو مسكن قيد الإنجاز في إطار البيع على التصاميم، عبر قرض سكن يغطي الجزء الأكبر من قيمة المسكن، دون أن يضطر المقترض إلى توفير كامل المبلغ من جيبه الخاص. وتقوم هذه الصيغة على مبدأ أساسي يجعلها في متناول شريحة واسعة من المواطنين: تمويل بنكي يصل إلى 90% من سعر المسكن، مقابل مساهمة شخصية لا تتجاوز 10% فقط، وهو ما يخفف بشكل كبير العبء المالي على طالب القرض منذ الخطوة الأولى.
من يحق له الاستفادة من قرض السكن؟
حدد البنك شروطًا واضحة للاستفادة من هذا التمويل، تتلخص في ثلاث نقاط أساسية:
- أن يكون طالب القرض شخصًا طبيعيًا يحمل الجنسية الجزائرية، مقيمًا داخل الوطن أو خارجه، ويتمتع بالأهلية القانونية الكاملة.
- أن يتوفر لديه تمويل ذاتي لا يقل عن 10% من سعر المسكن المراد شراؤه.
- أن يكون له دخل مستقر ومنتظم يساوي على الأقل الأجر الوطني الأدنى المضمون، مع الإشارة إلى أن المقيمين بالخارج يُحتسب لهم 50% فقط من الدخل الممنوح بعد تحويله إلى العملة الوطنية.
نسبة التمويل: 90% للجميع و100% للشباب أقل من 40 سنة
يُعد مبلغ التمويل العنصر الأكثر جاذبية في هذا القرض، إذ يمكن أن يصل إلى 90% من سعر المسكن موضوع التمويل بالنسبة لعامة المقترضين. لكن البنك ذهب أبعد من ذلك بالنسبة للفئة الشابة، حيث يمكن للشباب الجزائريين المقيمين بالجزائر، والذين تقل أعمارهم عن 40 سنة، الحصول على تمويل كامل يصل إلى 100% من سعر شراء مسكن جديد جاهز أو بيع على التصاميم، دون الحاجة إلى تقديم أي مساهمة شخصية، شريطة أن تسمح قدرتهم على السداد بذلك.
ويُحسب مبلغ القرض عمليًا بالاستناد إلى دخل مقدم الطلب، على أساس نسبة خصم تتراوح بين 30% و55% كحد أقصى من الدخل الشهري. ولزيادة سقف القرض الممنوح، يمكن للبنك أن يقبل كفالة تضامنية من الزوج أو أحد الأقارب المباشرين، كالأب أو الأم أو الأخ أو الأخت أو الابن أو الابنة، وهو خيار يفتح المجال لرفع قدرة التمويل بشكل ملحوظ.
مدة التسديد والتكاليف المرتبطة بالقرض
يتميز هذا القرض بمدة تسديد طويلة نسبيًا، قد تصل إلى 40 عامًا، على أن تُحدد المدة الفعلية وفقًا لسن مقدم الطلب، مع مراعاة حد السن الأقصى المقدر بـ75 سنة عند انتهاء مدة القرض. ويتم تسديد القرض عبر أقساط شهرية ثابتة طوال فترة التمويل، فيما تُحدد فترة تأجيل أولى بستة أشهر كحد أقصى، تُحتسب من تاريخ توظيف القرض أو توظيف القسط الأخير في حال استعماله على أقساط متعددة.
أما من الناحية المالية، فيفرض البنك تكاليف تسيير وتكاليف دراسة للملف تقدر كل منهما بـ10.000 دج، إلى جانب نسبة فائدة تُحدد وفقًا للشروط العامة المعمول بها لدى البنك. ويبقى على المقترض أيضًا تأمين المسكن محل التمويل عبر عدة ضمانات، أبرزها رهن موثق من الدرجة الأولى على السكن، وتأمين ضد الوفاة والعجز المطلق والنهائي لصالح البنك، إضافة إلى تأمين ضد الكوارث الطبيعية.
الوثائق المطلوبة لتكوين ملف القرض
يتطلب ملف طلب قرض السكن مجموعة من الوثائق الأساسية، تشمل شهادة التخصيص أو عقد البيع على التصاميم الموثق والمسجل، البطاقة العائلية وبطاقة الهوية الرسمية، كشف الراتب لآخر ثلاثة أشهر بالنسبة للأجراء، الشهادة الضريبية بالنسبة لغير الأجراء، سند شغل المسكن الحالي أو شهادة الإقامة، فضلًا عن استمارة طلب القرض التي يمكن الحصول عليها من أي وكالة بنكية. وتختلف بعض الوثائق المطلوبة بالنسبة للمقيمين في الخارج أو المتقاعدين، لذلك يُنصح بالتوجه مباشرة إلى الوكالة البنكية للتأكد من القائمة الكاملة والمحدثة للمستندات.
يمثل هذا القرض فرصة حقيقية لتمويل مشروع السكن بشروط مرنة، خصوصًا بالنسبة للفئة الشابة التي يمكنها الاستفادة من تمويل يصل إلى 100% دون مساهمة شخصية، في حين يبقى الخيار متاحًا لعامة المواطنين بنسبة تمويل تصل إلى 90% مقابل مساهمة رمزية لا تتجاوز 10% من سعر المسكن.