تستعد الحكومة الجزائرية لإقرار حزمة من التسهيلات الجبائية والمالية غير المسبوقة ابتداءً من سنة 2027، والتي تهدف بالدرجة الأولى إلى تخفيف التكاليف المرتفعة لاقتناء المساكن وتوفير بدائل تمويلية مريحة للمواطنين. وتأتي هذه التدابير المرتقبة في إطار تحديث المنظومة العقارية الوطنية ومواءمتها مع التطورات المستمرة في السوق المصرفي والتشريعات الخاصة بالصمامات والصرفة الإسلامية، مما سيفتح آفاقاً واسعة أمام الأسر الجزائرية لاقتناء مساكنهم بأريحية تامة وددون أعباء ضريبية مضاعفة تثقل كاهلهم.
الآليات التنظيمية ومراحل العمل بصيغة «المرابحة العقارية»
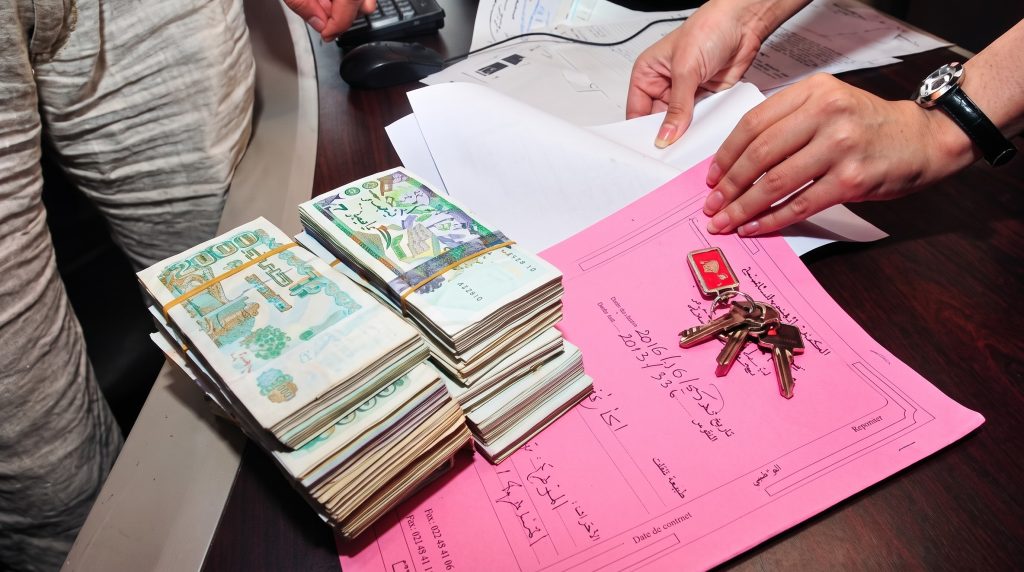
تُعتبر المرابحة إحدى أبرز وأهم صيغ التمويل الإسلامي المعتمدة في البنوك والمؤسسات المالية، حيث تُستخدم على نطاق واسع لتسهيل امتلاك العقارات والمساكن بعيداً عن شبهات القروض الربوية. وتجري هذه المعاملة عبر مسار تنظيمي دقيق يبدأ باختيار الزبون للمسكن أو الشقة التي يرغب في اقتنائها، سواء كانت عقاراً جاهزاً أو قيد الإنجاز لدى مرقي عقاري أو الخواص. عقب ذلك، يتقدم المعني بطلب رسمي إلى المؤسسة المالية لتمويل عملية الشراء، ليقوم البنك بدوره باقتناء العقار رسمياً ودخول مالكاً له بصورة قانونية تامة، ليتم بعد ذلك إعادة بيعه للزبون بثمن التكلفة مضافاً إليه هامش ربح معلوم ومتفق عليه مسبقاً وثابت لا يتغير. وفي المرحلة الأخيرة، يُسدد المشتري ثمن العقار الإجمالي على شكل أقساط شهرية مريحة ومتساوية تمتد على فترات زمنية طويلة، مما يضمن معاملة تجارية حلال ومطابقة لأحكام الشريعة الإسلامية.
التسهيلات الجبائية والإعفاءات المرتقبة في مشروع قانون المالية 2027
لمرافقة هذه الصيغ التمويلية وتمكين مختلف شرائح المجتمع من مواجهة تكاليف الاقتناء العقاري، يحمل مشروع قانون المالية لسنة 2027 تعديلات جوهرية تمس الجباية العقارية المرتبطة بالمعاملات الإسلامية. وتبرز أبرز التدابير المقترحة في إقرار إعفاءات وتخفيضات شاملة تمس رسوم التسجيل والإشهار العقاري المرتبطة بعقود المرابحة والإجارة المنتهية بالتمليك، بغرض خفض التكلفة الإجمالية للعقار على المشتري. كما تتضمن التعديلات اعتماد قاعدة احتساب رسوم التسجيل على أساس قيمة العقار المقتنى فعلياً من طرف المؤسسة المالية (البنك) بدل الاعتماد حصرياً على القيمة الإجمالية للعقد النهائي، وهو ما يقلص بصورة ملحوظة الرسوم المفروضة ويحمي القدرة الشرائية للمستفيدين.
توسيع دائرة الاستفادة لتشمل العقارات الجديدة وقيد الإنجاز
تُوجت التعديلات الجبائية المرتقبة بتوسيع نطاق الاستفادة لتشمل بصراحة العقارات الجديدة وقيد الإنجاز، عبر إدراج وتوضيح عبارة “الجديد” ضمن النصوص التشريعية المستفيدة من الإعفاءات، لتغطي بذلك كافة العقود المبرمة بشأن المساكن الجاهزة أو تلك التي لا تزال في مرحلة الأشغال والورشات ضمن المعاملات المصرفية الإسلامية. وبالتوازي مع ذلك، حرصت السلطات على تنظيم وتخفيض الرسوم المطبقة على قيمة العقار عند اقتنائه في صيغة الإجارة المنتهية بالتمليك، بما ينسجم تماماً مع مستجدات السوق العقارية الوطنية. وتُجسد هذه الإجراءات الميدانية حرص الدولة الحثيث على تشجيع الإقبال على صيغ التمويل التشاركي، وكسر حواجز التكاليف الإضافية التي تواجه المواطنين عند لجوءهم إلى البنوك الإسلامية لامتلاك سكناتهم الخاصة في أفضل الظروف الممكنة.
ماهي البنوك التي توفر سكنات المرابحة
تتوفر العديد من البنوك في الجزائر، سواء كانت عمومية أو خاصة (عبر نوافذ أو بنوك إسلامية متخصصة)، على تقديم خدمات التمويل العقاري لشراء مسكن عبر صيغة «المرابحة» أو الصيغ الإسلامية المماثلة (مثل الإجارة المنتهية بالتمليك).
أبرز هذه البنوك والشروط العامة للحصول على التمويل تشمل ما يلي:
أولاً: أبرز البنوك التي توفر التمويل العقاري الإسلامي (المرابحة) في الجزائر
- بنك السلام الجزائر: يُعد من الأوائل والرواد في الصيرفة الإسلامية، ويقدم صيغا متكاملة للتمويل العقاري (مثل “دار السلام للتمويل العقاري”) لشراء مسكن لدى مرقي عقاري، مسكن جاهز لدى الخواص، أو حتى السكنات العمومية المدعمة (LPA / LPP / LSP).
- بنك البركة الجزائري: يُعتبر الرائد التاريخي للصيرفة الإسلامية في الجزائر، ويقدم تمويلات عقارية بصيغة المرابحة لشراء العقارات السكنية.
- القرض الشعبي الجزائري (CPA): يوفر عبر شبكة فروعه الإسلامية خدمة «المرابحة عقار» لتمويل اقتناء مسكن جماعي أو فردي (جديد أو قديم).
- بنك الجزائر الخارجي (BEA): يتيح خدمة «المرابحة العقارية» عبر نوافذه الإسلامية لتمويل شراء السكنات.
- بنوك عمومية أخرى: مثل البنك الوطني الجزائري (BNA)، الصندوق الوطني للتوفير والاحتياط (CNEP-Banque)، وبنك التنمية المحلية (BDL)، والتي تقدم كلها نوافذ للصيرفة الإسلامية تتضمن صيغاً لتمويل العقار.
ثانياً: الشروط العامة للاستفادة من التمويل العقاري بصيغة المرابحة
تتطابق الشروط إلى حد كبير بين مختلف البنوك الإسلامية في الجزائر، وتتمثل أبرزها في الآتي:
- الجنسية والإقامة: أن يكون المتقدم جزائري الجنسية، مقيماً في الجزائر أو من الجالية الوطنية بالمهجر.
- الأهلية القانونية: أن يكون راشداً ويتمتع بكامل حقوقه المدنية، وألا يتجاوز السن القانونية المحددة عند دفع آخر قسط (غالباً ما بين 70 إلى 75 سنة).
- الدخل الثابت والمستقر: توفر دخل شهري منتظم وثابت (موظف بعقد عمل دائم CDI، عامل مهني، تاجر، أو صاحب مهنة حرّة). وغالباً ما يُشترط ألا يقل الدخل عن الحد الأدنى المطلوب (مثل 40,000 دج فما فوق في بعض البنوك، أو ارتباط الدخل بنسبة الاستدانة التي لا تتعدى عادةً 30% إلى 40% من الراتب الصافي).
- هامش الجدية (العربون): توفر نسبة أولية يساهم بها الزبون كضمان للجدية (تبتدئ عادة من 10% من قيمة العقار الإجمالية).
- قانونية العقار: أن يكون العقار المراد شراؤه قانونياً تماماً ويحوز وثائق الملكية المعترف بها (دفتر عقاري، عقد موثق، أو رخصة بناء بالنسبة للبناء) لكي يتمكن البنك من تملكه وإعادة بيعه للزبون بالتقسيط.
ملاحظة: تختلف سقوف التمويل (التي قد تصل إلى غاية 60 مليون دينار أو أكثر حسب البنك) وفترات السداد (التي قد تمتد حتى 30 أو 40 سنة) باختلاف السياسة الداخلية لكل مؤسسة مصرفية.